
Bruit politique et marchés agités à la rentrée:
garde-fous pour garder le cap patrimonial
Il y a quelque temps, j’écrivais dans ces colonnes que « les taux d’intérêt dictent la valeur de votre patrimoine » (cliquer ici pour accéder à l’article. Aujourd’hui, alors que les débats budgétaires risquent de s’envenimer au Parlement et que la perspective des échéances électorales de 2027 diffuse une musique de fond anxiogène, la tentation est grande pour l’investisseur de réagir sous le coup de l’émotion.
Face aux soubresauts éventuels du CAC 40 et aux tensions sur les obligations souveraines françaises (OAT), la panique est pourtant la pire conseillère. Mon rôle de conseiller en gestion de patrimoine n’est pas de prédire la météo politique, mais de vous aider à distinguer le bruit médiatique des tendances de fond.
Voici pourquoi il convient de garder la tête froide et comment adapter votre stratégie pour traverser cette période de volatilité sans dévier de votre cap.
I. Le constat local :
une dette sous les projecteurs, mais des structures solides à court terme
Impossible d’ignorer la situation hexagonale. Avec une dette publique dépassant les 110 % du PIB et un déficit budgétaire sous le regard exigeant des agences de notation, la France fait face à une équation complexe.
Cette contrainte engendre une prime de risque sur nos OAT. Voir le rendement de la dette française dépasser ponctuellement celui de l’Espagne ou rejoindre celui de l’Italie frappe les esprits. Pourtant, ce décalage n’est pas un problème systémique en soi : c’est avant tout le symptôme que des réformes structurelles s’imposent. Sauf à admettre que notre amour-propre collectif s’accommode d’occuper les derniers rangs de la classe européenne, ce signal exige un redressement de nos finances publiques, mais il ne signifie pas l’effondrement de notre économie.
Par ailleurs, les données de l’Agence France Trésor (AFT) rappellent la solidité structurelle du refinancement de l’État :
Une maturité longue : La durée de vie moyenne pondérée de la dette à moyen et long terme s’élève à plus de 9 ans. La hausse des taux ne renchérit donc pas brutalement l’ensemble du stock de dette.
Un risque de liquidité maîtrisé : La dette à court terme (BTF) représente moins de 10 % de l’encours total négociable.
Je vous invite à consulter leur site ici pour que vous puissiez faire votre propre analyse.
II. Prendre de la hauteur :
cadre mondial, normalisation et enjeux géopolitiques
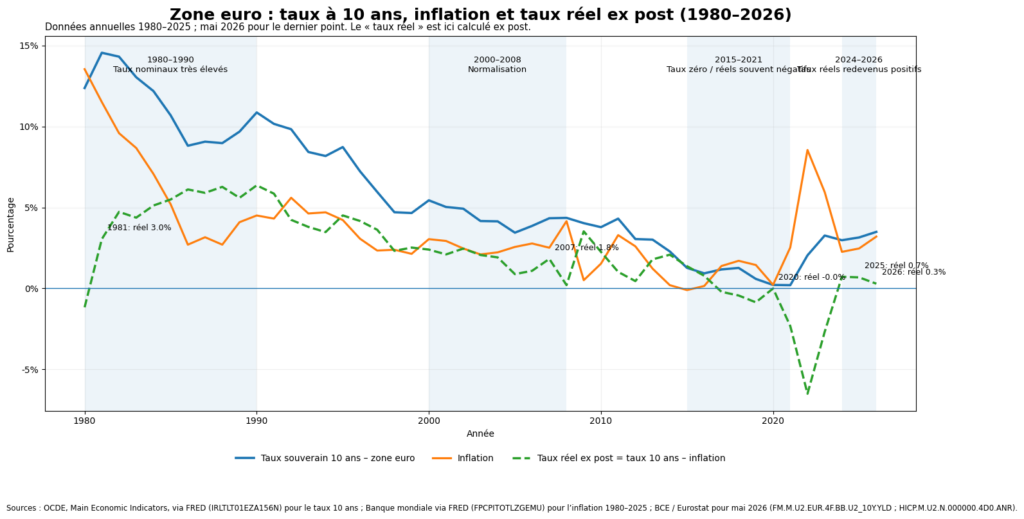
Pour ne pas céder au vertige, il faut sortir du cadre strictement français. Ce que nous traversons s’inscrit dans un phénomène global : le retour à la normalité des taux réels.
Sur les 50 dernières années, l’ère de l’argent gratuit (2015-2021) était l’exception. Les années 1980, 1990 et 2000 fonctionnaient très bien avec des taux d’intérêt réels positifs autour de 3 %. Ce retour à des taux réels positifs redonne un coût juste au capital et entraîne une pentification logique de la courbe des taux.
Le véritable point de vigilance : les États-Unis et la géopolitique
Plus que nos débats nationaux, l’évolution de votre patrimoine dépend étroitement du contexte géopolitique mondial. À ce titre, mes yeux sont davantage tournés vers les taux américains (US Treasuries) et la capacité du gouvernement américain à financer son abyssale dette publique.
Dans un climat de guerre commerciale et de tensions géopolitiques accrues, plusieurs puissances étrangères ont pris conscience de la puissance de frappe que représentent leurs réserves en bons du Trésor américain. L’utilisation potentielle de ces détentions comme levier stratégique peut créer des secousses bien plus significatives sur les taux mondiaux que nos discussions budgétaires parisiennes.
III. Stratégie de portefeuille :
les facteurs clés pour garder le cap
Face à ces enjeux, quelle conduite adopter pour votre patrimoine ? Une grille de lecture rigoureuse doit primer sur l’émotion.
1. Surveiller le spread OAT/Bund sans dramatiser
Pour mesurer la réalité du risque français, surveillons l’écart (spread) entre l’OAT à 10 ans et le Bund allemand. Ce n’est qu’au-dessus de 125 points de base (1,25 %) de manière prolongée que le signal deviendrait préoccupant pour l’économie réelle. En dessous, il s’agit d’un ajustement classique au bruit politique. Aujourd’hui, il se situe autours de 85 bps.
2. Accentuer la diversification géographique
Afin de désensibiliser votre portefeuille aux incertitudes domestiques, il est judicieux d’élargir vos allocations vers des marchés mondiaux ou des multinationales nord-américaines et européennes déconnectées des arbitrages parlementaires français. Il existe de très belles valeurs européennes.
3. Exiger de la génération de cash et des tendances de fond
En période de taux réels positifs et de tensions internationales, la sélectivité sur les marchés actions est essentielle :
S’ancrer dans des tendances de fond : Privilégiez les méga-tendances séculaires (transition énergétique, digitalisation, démographie, santé, infrastructures, défense) qui traversent les crises sans perdre leur pertinence.
Exiger du pricing power : Ciblez les entreprises capables d’imposer leurs prix, affichant une solide rentabilité des capitaux investis (ROCE) et dégageant un free cash-flow abondant.
4. Réinvestir le marché obligataire avec méthode (et temporisation)
Bien que les taux réels redonnent de l’attrait aux obligations, la prudence recommande de temporiser un peu. Le temps que la situation politique française se calme et que la trajectoire de la dette américaine s’éclaircisse, il est préférable d’étaler vos allocations obligataires longues. Entre-temps, privilégiez les actifs ancrés dans l’économie réelle (entreprises créatrices de valeur, infrastructures ou fonds monétaires actifs).
Conclusion :La méthode plutôt que l'émotion
Les cycles politiques et les rapports de force internationaux créent de la volatilité. Mais les principes fondamentaux de la gestion de patrimoine ne varient pas : allocation adaptée à vos horizons de temps, diversification internationale et discipline.
La meilleure réponse aux incertitudes actuelles consiste à ne pas altérer une stratégie mûrement réfléchie sous le coup du stress ambiant. Mon rôle est de vous apporter cette prise de hauteur indispensable pour traverser les turbulences en toute sérénité.
Vous souhaitez faire le point sur la structure de vos placements et la cohérence de votre allocation globale ? Contactez-moi pour réaliser un bilan patrimonial complet.